搜狐娱乐专稿(胖部/文)
红果短剧最新的公开数据,是行业里绕不开的参照系。根据QuestMobile数据,截至2026年7月,红果短剧日活跃用户达到1.68亿,同比增长107%,超过四家主流长视频平台的日活总和;人均单日刷剧时长125分钟,一度压过抖音主站。
一个2023年8月才上线的App,三年走完了长视频平台十几年没走完的路。但恰恰在这个“如日中天”的当口,挑战者却接踵而至。
10月14日,腾讯旗下的火龙漫剧在安卓端悄然更名为”火龙免费漫剧”,把”免费”直接写进了产品名;国庆前后,微信里一款名为“绿泡泡短剧”的小程序开启大规模推广,slogan只有八个字:“免费好剧,一点就看”。
就连字节自己也没闲着,9月刚上线一款独立App“免费短剧”,进一步加密产品矩阵。
背后的逻辑或许值得分析,当红果的体量已经逼近国民级应用,为什么还有公司选择在这个时间点下场?这场新一轮免费短剧争霸,谁又有机会真正挑战红果?
之所以说红果短剧难以挑战,不只在于其恐怖的现有数据,更因为其增速至今没有放缓的迹象。
QuestMobile数据显示,2026年2月红果50岁以上用户就已超过4000万,大量长视频触达不到的银发用户纳入了免费短剧的盘子;到2026年5月,红果月活达3.56亿,同比增长79.1%。

而其增长底层逻辑在于,背靠抖音和番茄小说,红果短剧形成了一套从IP源头、短剧制作到导流的完整闭环。挑战者面对的不只是一个产品,更是这套闭环体系,以及其在短剧行业内搭建的生态。
腾讯系目前的方向,一是基于AI技术跃进时代押注免费漫剧,2026年2月上线独立App火龙漫剧,靠女频向的“类乙游”漫剧刷存在感,5月月活达1078万;10月14日安卓端更名“火龙免费漫剧”的同时,推出看剧领钱、小游戏等玩法,主打用更醒目的免费标签跑量。
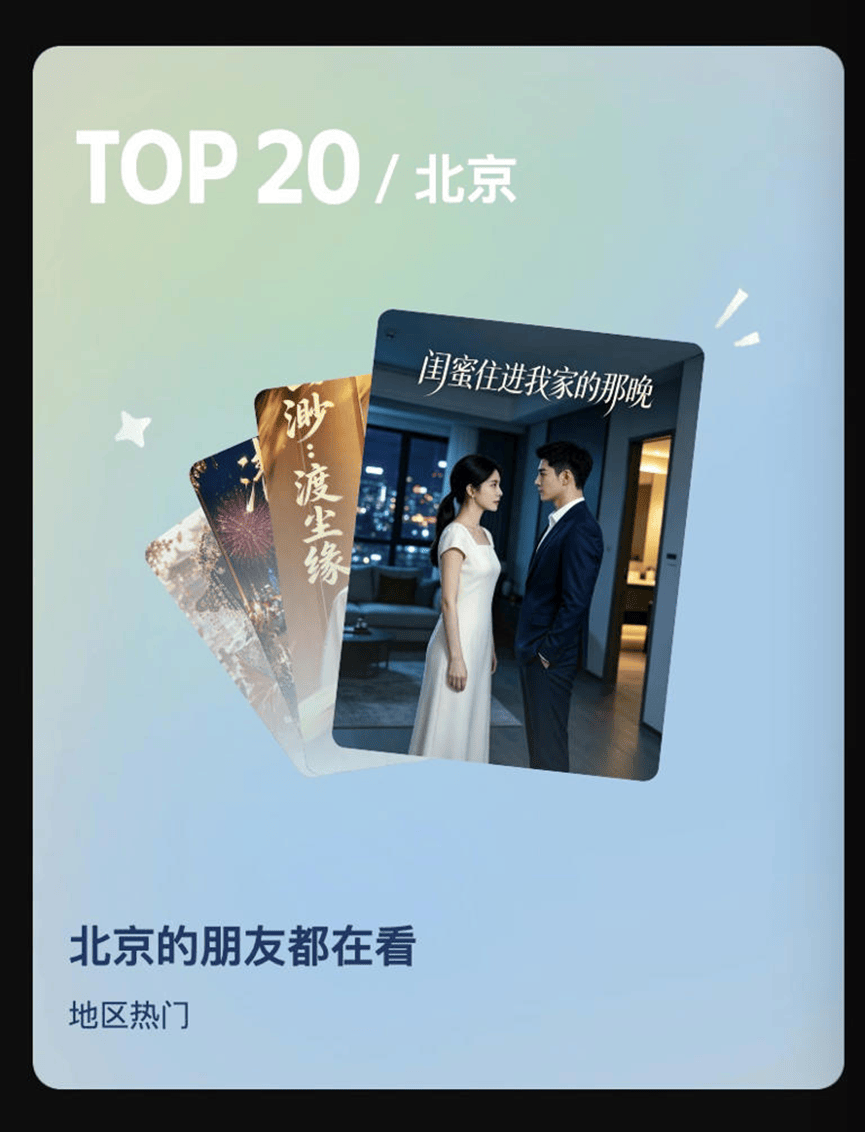
另一个方向则是绿泡泡,这不是一个独立App,而是长在微信生态内,无需下载、搜索即用,刷到视频号片段即可一键跳转小程序看全集。最核心的差异,是把社交关系链接进了内容分发,首页的“朋友在看”和地区热门榜,让好友的观看行为直接参与推荐。
而为了撬动上游,微信还在9月23日推出第四季度微短剧小程序激励活动,核心考核门槛是“单用户有效观看时长不低于10分钟”,优质新剧最高可拿到100%的收入激励。国庆期间,绿泡泡单日投放素材最高达到7000余组,量级摸到头部短剧App的水平。
其他下场玩家,还包括百度七猫体系下场于去年底开始搭建的柚漫剧、七猫漫剧等。
这种普遍下场的热情背后,是行业的共性判断,即整个短剧产业仍处于增量发展阶段。

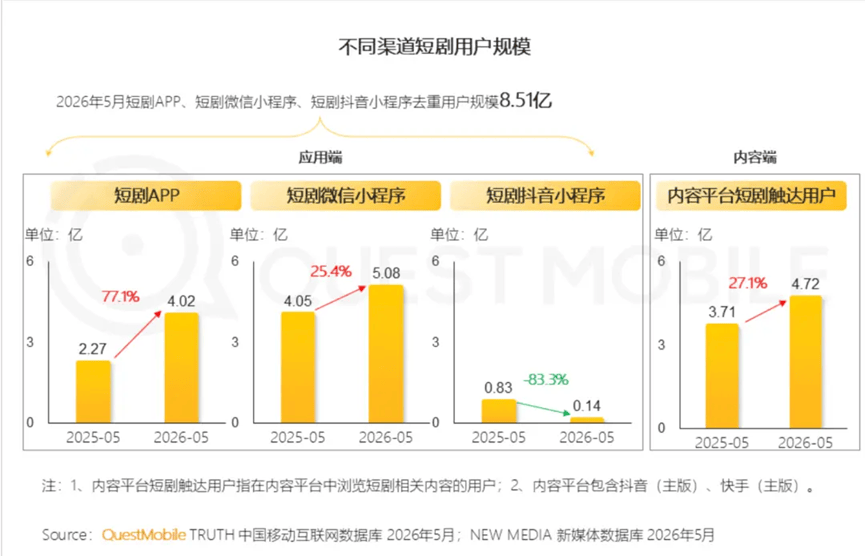
截至2026年5月,国内短剧去重用户规模达8.51亿,占网民总数的66.7%。更大的变量来自AI,中国网络视听协会数据显示,上半年AI短剧累计上线22.17万部,DataEye研究院预估,2026年国内AI剧及漫剧市场规模将达到400亿元,较2025年增长138%。
内容形态本身还在快速迭代,行业远未到“格局已定”的阶段,这是挑战者敢在红果巅峰期入场的根本原因。
那么,红果是否有被超车的风险?一种判断认为,红果的优势在于先发优势、海量爆款库和成熟的投流运营体系。但同时,平台获客成本越来越高,增长始终对买量有所依赖;而面对红果手里的绝对议价权,上游创作者其实需要第二个出口。
行业需要一个“二当家”的出现。
而红果背后的字节系,也在重新梳理自家的护城河。他们几乎从未停止打造新产品。2025年10月,字节把上线仅四个月的“咸柠免费短剧”升级为红果免费漫剧,单独切入漫剧赛道,到2026年5月月活达3914万。
2026年9月,又上线独立App“免费短剧”。加上红果短剧、红果免费漫剧、咸柠、木叶以及海外产品Melolo、PineDrama,字节的短剧App矩阵已扩充到7款。
这些产品的共同点在于坚持免费策略,但分别覆盖多个垂直领域;而其逻辑或许在于,与其让竞争对手在不同形态(真人、AI仿真人、漫剧)、不同人群和垂直市场里抢走增量,不如自己用多个产品去承接和占位,让内部产品立足各自的细分门类赛马。
尽管面对红果这个庞然大物,新生的产品们都还显得弱小,但竞争的看点,从来不只是“谁超过谁”。
绿泡泡的入场,让上游创作者多了一个社交为底盘的发行渠道,不必再绑定单一平台;AI供给端的爆发,则让后来者可以用更低的内容成本补齐库存;更远处的变量是出海,2025年海外短剧市场规模已达40亿美元,全年应用下载量超过18.55亿次。
盘子还在变大、成本还在下降、规则还在松动,新玩家手里还握着一张“让创作者多一个选择”的牌。当短剧行业还在以高斜率实现扩张,挑战者最好的时机永远是现在。